פורסם 8 ביולי 2026
ביטוח לבריכה פרטית הוא לא פוליסה נפרדת ברוב המקרים, אלא הרחבה של פוליסת ביטוח הדירה או המבנה הקיימת. צריך לדווח לחברת הביטוח על הבריכה עוד לפני שיוצקים, לבדוק שהמבנה עצמו מכוסה, ובעיקר להרחיב את פרק אחריות צד ג׳ כך שיכלול טביעה ונזקי גוף. תוספת הפרמיה השנתית נעה בדרך כלל בין כמה מאות לכמה אלפי שקלים, והיא מותנית בתנאי בטיחות: גידור תקני, כיסוי בטיחות ותחזוקה סדירה.
למה בריכה משנה את כל התמונה הביטוחית
פוליסת ביטוח דירה סטנדרטית נכתבה עבור בית מגורים עם חצר. היא לא מניחה שיש בחצר בור מים בנפח עשרות קוב, משאבה שעובדת שעות ביום, מערכת חשמל רטובה וכימיקלים באחסון. ברגע שמוסיפים בריכה, נוצרים שלושה סוגי סיכון חדשים: נזק לרכוש (הבריכה עצמה, הציוד, נזקי מים לשכנים), נזק גוף לצד שלישי (החמור מכולם) ואחריות מקצועית מול מי שעובד בשטח.
כדאי לקרוא גם: תכנון גינה פרטית מאפס: שלבים, צמחייה, השקיה ועלויות · ג׳קוזי חוץ לחצר: סוגים, מחירים וההבדל מבריכה פרטית · היתר בנייה לבריכה פרטית: מתי חובה, מתי פטור ומה מגישים
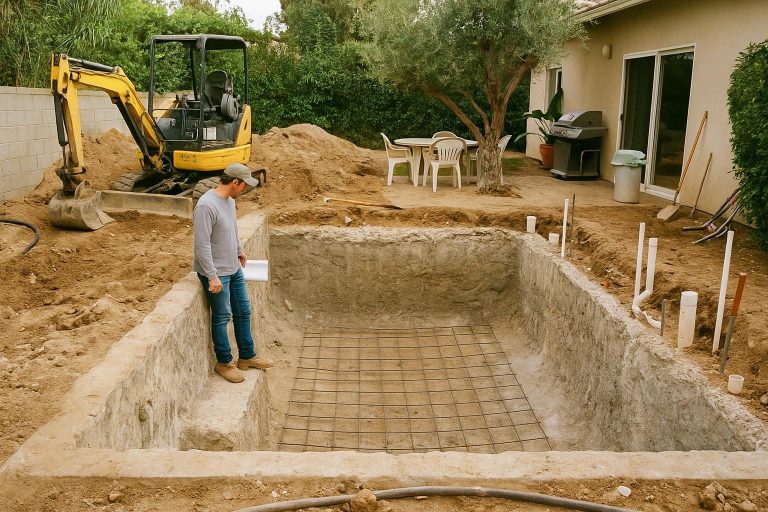
הרעיון הבסיסי של ביטוח הוא העברת סיכון תמורת פרמיה ידועה מראש, וכאן הסיכון שמועבר גדול בהרבה מהמחיר שלו. תביעת נזקי גוף בעקבות טביעה יכולה להגיע למיליוני שקלים, ואין הרבה משקי בית שיכולים לספוג את זה. מי שכבר בתכנון הבריכה, כדאי שיקרא גם על סוגי בריכות, היתרים ועלויות הקמה ותחזוקה, כי החלטות התכנון משפיעות ישירות על מה שהמבטח יסכים לכסות.
מה כלול בפוליסה הרגילה ומה בוודאי לא
בפוליסה קיימת, לפני כל הרחבה, לרוב יש כיסוי חלקי בלבד למה שקורה סביב הבריכה. חשוב לעבור על הפוליסה עם נציג ולסמן בדיוק מה נכנס:
- מבנה הבריכה עצמו: ברוב הפוליסות הסטנדרטיות הבריכה אינה חלק מהגדרת "המבנה", אלא אם צוינה במפורש. שבר בקירות, סדק בבטון או קריסת קרקע לא יכוסו בלי ציון מפורש.
- ציוד ומתקנים: משאבה, מסנן, מערכת מליחה, מחמם, תאורה תת-מימית וכיסוי חשמלי. אלה פריטים יקרים שנוטים להישרף או להיגנב, ובדרך כלל דורשים סעיף נפרד.
- נזקי מים: דליפה איטית מהבריכה שמציפה גינה, מרתף או חצר של שכן. זה תרחיש שכיח יותר ממה שנדמה ולרוב אינו מכוסה אוטומטית.
- אחריות צד ג׳: כאן הפער הגדול. פוליסות רבות מגבילות או מחריגות במפורש נזקי גוף שנגרמו בבריכה, אלא אם נרכשה הרחבה ייעודית.
- עובדים בשטח: מי שמעסיק מנקה בריכה, גנן או מטפלת, זקוק גם לביטוח חבות מעבידים. תאונה של עובד בשטח הבריכה אינה נופלת תחת צד ג׳.
הרחבת אחריות צד ג׳: הסעיף שלא מוותרים עליו
אחריות צד ג׳ מכסה נזק שנגרם לאדם שאינו בן משק הבית: אורח, ילד של חברים, שכן, בעל מקצוע שנכנס לרגע. בבריכה פרטית זה הסעיף הקריטי, כי התרחישים הכי יקרים הם בדיוק אלה: טביעה, כמעט טביעה עם נזק נוירולוגי, החלקה על רצפה רטובה, פגיעת ראש בקפיצה למים רדודים, התחשמלות מתאורה תת-מימית לא תקינה.
בפוליסות דירה סטנדרטיות, גבול האחריות לצד ג׳ נע לרוב סביב מאות אלפי שקלים. עבור בית עם בריכה זה נמוך מדי. מקובל להעלות את גבול האחריות לטווח של 1 עד 4 מיליון שקל, ובבתים שמארחים הרבה אפילו מעבר לכך. העלייה בפרמיה בעקבות הגדלת גבול האחריות היא יחסית צנועה ביחס לשינוי בהגנה, וזו כנראה הנקודה שבה מקבלים הכי הרבה תמורה לשקל.
שתי בדיקות נוספות שכדאי לעשות מול הפוליסה: האם ההרחבה מכסה גם אורחים משלמים (למשל השכרת הבריכה בשעות), והאם היא חלה על אירועים שקורים כשאין נוכחות של בעלי הבית. שני אלה מוחרגים לעיתים קרובות בקריאה הקטנה.
כמה זה עולה: טווחי תוספת פרמיה שנתית
המספרים שלהלן הם טווחים משוערים שמשתנים בין חברות, בין אזורים ולפי היסטוריית התביעות של המבוטח. הם נועדו לתת סדר גודל לתכנון תקציב, לא הצעת מחיר.
| רכיב הכיסוי | תוספת שנתית משוערת | למה זה משפיע על המחיר |
|---|---|---|
| הוספת מבנה הבריכה לפוליסה | 300 – 1,200 ש"ח | לפי שווי ההקמה, סוג הבנייה (בטון מול פיברגלס) והאם מקורה |
| ציוד, משאבות ומערכות | 150 – 600 ש"ח | לפי שווי הציוד והאם יש חדר מכונות נעול |
| הרחבת צד ג׳ ל-1-2 מיליון ש"ח | 250 – 900 ש"ח | לפי גבול האחריות, גידור ותנאי הבטיחות בפועל |
| הרחבת צד ג׳ ל-3-4 מיליון ש"ח | 600 – 1,800 ש"ח | קפיצה בגבול האחריות, לרוב דורשת סקר או הצהרת בטיחות |
| חבות מעבידים (עובד משק בית) | 200 – 700 ש"ח | לפי מספר המועסקים והיקף השעות |
| סך הכל טיפוסי לבית עם בריכה | 900 – 4,000 ש"ח | רוב הבתים הפרטיים נוחתים בחלק התחתון של הטווח |
נקודה שכדאי לזכור: הפרמיה הזו היא הוצאה שנתית קבועה שנוספת לתחזוקה השוטפת של הבריכה. כשמחשבים את העלות האמיתית של בריכה, צריך לשים אותה באותה שורה עם כימיקלים, חשמל והחלפת מים.
התנאים שחברות הביטוח דורשות
הרחבה לבריכה כמעט אף פעם אינה ניתנת ללא תנאים. אלה הדרישות שחוזרות שוב ושוב, ורובן ממילא נדרשות לפי הרגולציה בישראל:
- גידור תקני: גדר בגובה של כ-1.2 מטר לפחות, בלי מדרכי טיפוס אופקיים, עם שער שנסגר ונועל את עצמו וידית בגובה שילד קטן לא מגיע אליה. זה התנאי הנפוץ ביותר, והוא לרוב תנאי מוחלט.
- כיסוי בטיחות: כיסוי נושא משקל או מערכת גלילה תקנית, להבדיל מיריעת חורף דקה. חלק מהחברות מסתפקות בגידור, אחרות מבקשות את שניהם.
- מערכת חשמל עם ממסר פחת: ממסר פחת ייעודי למעגל הבריכה והארקה תקינה, עם אישור חשמלאי מוסמך. במקרה של התחשמלות, היעדר אישור הוא עילה קלאסית לדחיית תביעה.
- שילוט ואמצעי הצלה: גלגל הצלה, מוט, שילוט עומק ולעיתים דרישה לאיסור שחייה ללא השגחה.
- היתר בנייה ותכניות: בריכה שנבנתה ללא היתר עלולה להוביל לסירוב כיסוי מלא, כי המבטח לא נדרש לבטח מבנה לא חוקי.
- תחזוקה מתועדת: חלק מהחברות מבקשות לראות הסכם תחזוקה או תיעוד טיפולים, בעיקר בבריכות גדולות.
הדרישות האלה משפיעות גם על התכנון של החצר כולה: מיקום הגדר, נתיבי הגישה והשילוב עם הצמחייה. מי שמתכנן את הגינה במקביל לבריכה יכול לחסוך עבודה כפולה, ויש לנו מדריך שלם על תכנון גינה פרטית מאפס שמתייחס לשלבים ולעלויות.
מה קורה אם לא מדווחים על הבריכה
זו השאלה שחוזרת הכי הרבה, והתשובה לא נוחה. אי-דיווח על בריכה אינו "חיסכון בפרמיה", הוא אי-גילוי של עניין מהותי. חברת הביטוח רשאית להתייחס לכך כאילו הפוליסה נכתבה על נכס אחר, והתוצאות האפשריות הן:
- דחיית תביעה מלאה: בעיקר כשהנזק קשור ישירות לבריכה, למשל טביעה או התחשמלות.
- תשלום חלקי בלבד: לעיתים משולם סכום מופחת ביחס שבין הפרמיה ששולמה לפרמיה שהיתה נגבית אילו דווח.
- ביטול הפוליסה רטרואקטיבית: במקרים חמורים של אי-גילוי, ואז נשארים בלי כיסוי גם לנזקים שאינם קשורים לבריכה.
- קושי בהתקשרות עתידית: סירוב כיסוי מתועד עלול להקשות על מעבר לחברה אחרת.
- חשיפה אישית: בתביעת נזקי גוף שנדחתה, החוב נשאר על בעלי הבית באופן אישי.
אותו היגיון חל גם על שינויים אחרי ההתקנה: הוספת ג'קוזי, מיגון, מחמם או הסבה לבריכה מחוממת כל השנה. כל שינוי מהותי כדאי לעדכן בכתב, ולשמור העתק.
איך מתנהלים מול חברת הביטוח: סדר פעולות
הדרך שחוסכת הכי הרבה כאב ראש היא לסגור את הביטוח לפני שהמשאית עם הבטון מגיעה. סדר הפעולות שעובד:
- לפני התכנון הסופי: לפנות לסוכן או לחברה ולשאול אילו תנאי בטיחות נדרשים לכיסוי. לפעמים שינוי קטן בתכנון הגדר חוסך מאות שקלים בשנה.
- בשלב ההיתרים: לשמור העתק של ההיתר, התכניות ואישור החשמלאי בתיק אחד.
- עם סיום ההקמה: להודיע בכתב על הבריכה, לצרף תמונות של הגידור והכיסוי ולציין את עלות ההקמה בפועל.
- לקבל את הנספח המעודכן ולוודא שמופיעים בו שם הרכיב, גבול האחריות וסכום הביטוח למבנה הבריכה.
- להשוות שתיים-שלוש הצעות. הפערים בין חברות בסעיף הזה משמעותיים, בעיקר בגבול האחריות לצד ג׳.
- לחזור על הבדיקה כל שנה בחידוש, ולעדכן שווי אחרי שיפוץ או שדרוג.
שאלות נפוצות
האם צריך פוליסה נפרדת לבריכה?
ברוב המקרים לא. בריכה פרטית בבית מגורים מכוסה כהרחבה של פוליסת ביטוח הדירה או המבנה. פוליסה נפרדת רלוונטית בעיקר כשיש פעילות מסחרית, כמו השכרת הבריכה לאירועים או לימוד שחייה בתשלום.
בריכת מלח או בריכה מתנפחת גדולה: גם עליהן צריך לדווח?
כן. חברות הביטוח מסתכלות על עומק המים ועל הסיכון, לא על שיטת הבנייה. גם בריכה מתנפחת או בריכת מסגרת בעומק של מטר ומעלה נחשבת סיכון שיש לגלות, ולרוב חלות עליה אותן דרישות גידור.
האם הפרמיה יורדת אם מתקינים מערכת בטיחות מתקדמת?
לעיתים כן. גדר תקנית, כיסוי נושא משקל, מצלמות או מערכת התרעה יכולים להוריד את הפרמיה או לאפשר גבול אחריות גבוה יותר באותו מחיר. כדאי לבקש מהחברה תמחור לפני ואחרי ההתקנה ולהשוות.
מה קורה אם ילד של שכן נכנס לחצר ללא רשות ונפגע?
גם במקרה כזה החשיפה של בעלי הבית קיימת, כי הבריכה נחשבת מפגע מושך עבור ילדים. הרחבת צד ג׳ בגבול אחריות מספק היא ההגנה המעשית, ותנאי הגידור הם מה שקובע אם הכיסוי יעמוד במבחן.
האם נזקי אקלים וסתימות מכוסים?
זה משתנה בין פוליסות. נזק משיטפון, סופה או נפילת עץ לרוב ניתן לכיסוי בהרחבה, אבל בלאי, קורוזיה, אבנית ותקלות שנובעות מתחזוקה לקויה כמעט תמיד מוחרגים. כדאי לקרוא בדיוק את רשימת החריגים בפרק הרכוש.
לסיכום
ביטוח לבריכה פרטית הוא סעיף קטן יחסית בתקציב ההקמה, אבל הוא זה שמפריד בין תקלה יקרה לבין אסון כלכלי. שלוש פעולות מספיקות ברוב המקרים: לדווח על הבריכה בכתב, להרחיב את אחריות צד ג׳ לגבול שמתאים לסיכון אמיתי, ולעמוד בתנאי הגידור והבטיחות שהחברה דורשת. עדיף לעשות את זה בשלב התכנון, כשעוד אפשר לשנות את מיקום הגדר בלי לפרק כלום.
עורך בית וגן
עמית שגב עורך את בית וגן. הוא גדל במושב, שיפץ בעצמו שני בתים וגינה אחת גדולה מדי, ולמד בדרך הקשה מה עובד ומה נראה טוב רק בקטלוג. הכתבות שלו מתחילות מהשאלה המעשית: כמה זה עולה, כמה זמן זה לוקח ומה אפשר לעשות לבד.